Na telefonie Samsunga można dziś ograć płatności na dwa sposoby, które często są ze sobą mylone: przez portfel Samsunga i przez BLIKA. W praktyce chodzi o różnicę między Samsung Pay a polskim systemem bankowym, więc jeśli chcesz płacić zbliżeniowo, robić zakupy online albo po prostu uniknąć sytuacji, w której terminal nie widzi płatności, warto wiedzieć, co działa, z czym i w jakich warunkach. W tym tekście rozkładam to na proste kroki: czym różnią się te metody, co realnie działa w Polsce, kiedy która opcja ma sens i gdzie najłatwiej popełnić błąd.
Najważniejsze różnice między płatnością w Samsungu a BLIKIEM
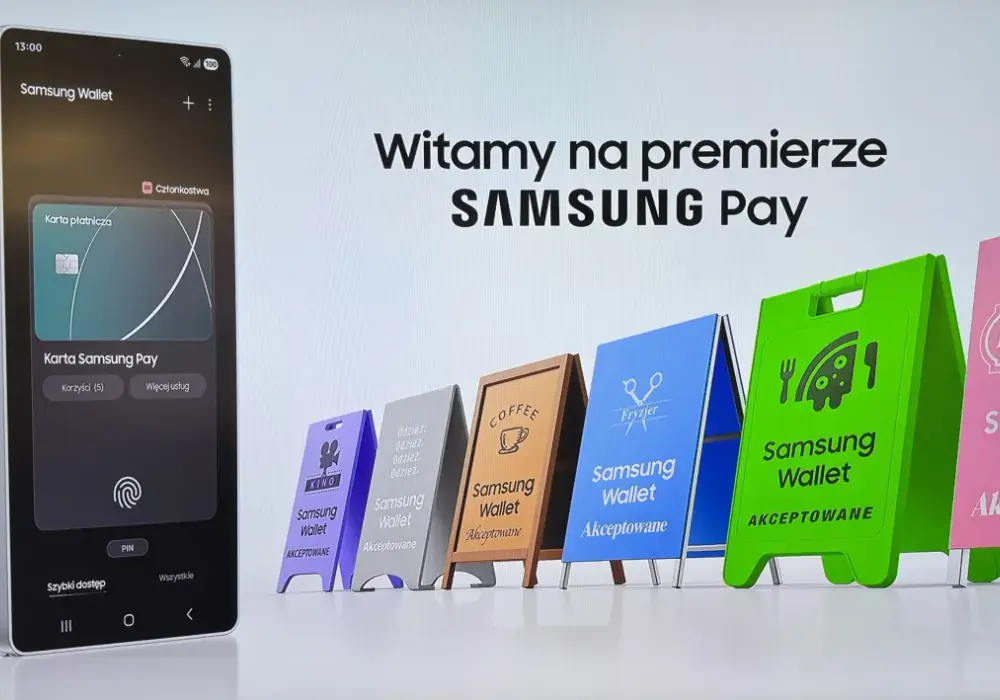
- Portfel Samsunga służy głównie do płatności kartą przez NFC, także na zegarku Galaxy.
- BLIK działa przez aplikację bankową, a nie przez portfel Samsunga.
- BLIK ma kilka form: kod 6-cyfrowy, płatności zbliżeniowe, przelew na telefon i operacje w bankomacie.
- Do płatności zbliżeniowych BLIKIEM potrzebujesz NFC i blokady ekranu.
- W Polsce najrozsądniej traktować te rozwiązania jako uzupełniające się, a nie konkurujące 1:1.
To nie jest jeden system w dwóch nazwach
Ja patrzę na to tak: portfel Samsunga rozwiązuje problem szybkiej płatności kartą w ekosystemie Galaxy, a BLIK rozwiązuje problem bankowy po polsku i po swojemu. To ważne rozróżnienie, bo wiele osób oczekuje, że da się „dodać BLIKA” do portfela tak samo jak kartę. Tak to nie działa.
Portfel Samsunga opiera się na zapisanych kartach płatniczych i tokenizacji, czyli zastępowaniu prawdziwego numeru karty bezpiecznym identyfikatorem używanym przy transakcji. BLIK działa inaczej: generujesz kod w aplikacji bankowej albo korzystasz z płatności zbliżeniowej aktywowanej przez bank. W praktyce oznacza to dwie różne ścieżki obsługi, dwa różne modele bezpieczeństwa i trochę inne zastosowania.
Jeśli zależy ci na codziennym przykładzie, to najprościej ująć to tak: portfel Samsunga jest bliżej „telefonu jako karty”, a BLIK bliżej „telefonu jako narzędzia do autoryzacji transakcji”. To właśnie ta różnica najczęściej decyduje o tym, co wygra przy kasie, a co przy zakupach online. Do tego za chwilę przejdę bardziej praktycznie.
Co faktycznie działa na telefonie Samsunga w Polsce
Samsung informuje, że Wallet działa na kompatybilnych urządzeniach z Androidem 11 lub nowszym, więc nie każdy Galaxy automatycznie dostaje pełny zestaw funkcji. Z kolei BLIK jest związany z aplikacją banku, a nie z modelem telefonu jako takim. To zwykle oznacza, że w Polsce możesz mieć jednocześnie oba rozwiązania, ale ich dostępność zależy od banku, modelu urządzenia i tego, czy dana funkcja została w twoim banku włączona.
| Rozwiązanie | Jak płacisz | Najlepsze zastosowanie | Ograniczenia |
|---|---|---|---|
| Portfel Samsunga | Dodajesz kartę i płacisz zbliżeniowo telefonem lub zegarkiem | Sklepy stacjonarne, szybkie płatności NFC, ekosystem Galaxy | Potrzebujesz kompatybilnego urządzenia i obsługiwanej karty |
| BLIK kod | Generujesz 6-cyfrowy kod w aplikacji bankowej i potwierdzasz transakcję | Zakupy online, przelewy na telefon, bankomaty, wybrane płatności usługowe | Kod jest jednorazowy i zwykle ważny 2 minuty |
| BLIK zbliżeniowy | Używasz NFC i zatwierdzasz płatność w aplikacji bankowej | Płatność bez karty w sklepie, także w wielu miejscach bez zasięgu | Wymaga NFC, blokady ekranu i wsparcia po stronie banku |
Ja lubię takie porównania, bo od razu pokazują, że wybór nie jest ideologiczny. Chodzi o to, który mechanizm naprawdę pasuje do sytuacji, a nie który ma lepszą nazwę w reklamie.
Jak skonfigurować płatności zbliżeniowe bez zbędnych pomyłek
Najwięcej problemów nie bierze się z samej usługi, tylko z ustawień. Jeśli coś nie działa, w pierwszej kolejności sprawdzam NFC, blokadę ekranu i domyślną aplikację do płatności. Dopiero potem patrzę na bank i zgodność modelu.
- Włącz NFC w ustawieniach telefonu i upewnij się, że blokada ekranu jest aktywna. Bez PIN-u, odcisku palca lub biometrii wiele płatności po prostu nie ruszy.
- Zainstaluj lub zaktualizuj aplikację Samsung Wallet oraz zaloguj się na konto Samsung.
- Dodaj kartę płatniczą do portfela albo aktywuj płatności zbliżeniowe BLIK w aplikacji bankowej.
- Wejdź w ustawienia telefonu, odszukaj sekcję typu „NFC i płatności” i sprawdź, jaka aplikacja jest ustawiona jako domyślna do płacenia telefonem.
- Zrób pierwszą transakcję na małą kwotę, najlepiej tam, gdzie obsługa terminala nie jest stresująca i można spokojnie sprawdzić, czy wszystko zagrało.
Przy BLIKU zbliżeniowym ważny jest jeszcze jeden detal: w kasach samoobsługowych często trzeba wybrać opcję „płatność kartą”, a nie przycisk z logo BLIK. To jeden z tych błędów, które wyglądają jak awaria telefonu, a w rzeczywistości są tylko inną logiką terminala.
W portfelu Samsunga dochodzi jeszcze wygoda samego uruchamiania aplikacji. Na Galaxy można otwierać Wallet gestem lub skrótem z przycisku bocznego, więc po dobrej konfiguracji cały proces jest naprawdę krótki. I właśnie o ten skrót chodzi - nie o kolejną aplikację, tylko o mniej tarcia przy płaceniu.
Kiedy wybrać portfel Samsunga, a kiedy BLIK
To pytanie ma sens tylko wtedy, gdy patrzysz na konkretne scenariusze. Gdybym miał uprościć wybór do praktyki, ułożyłbym go tak:
| Sytuacja | Lepszy wybór | Dlaczego |
|---|---|---|
| Płatność przy kasie | Portfel Samsunga | Szybkie zbliżenie telefonu lub zegarka i gotowe |
| Zakupy online w Polsce | BLIK | Kod lub szybka autoryzacja w aplikacji bankowej jest tu zwykle najwygodniejsza |
| Przelew do znajomego | BLIK | Przelew na telefon jest po prostu mocną stroną BLIKA |
| Wypłata z bankomatu | BLIK | Nie potrzebujesz fizycznej karty |
| Płacenie zegarkiem Galaxy | Portfel Samsunga | To naturalny scenariusz dla ekosystemu Galaxy Watch |
| Chcesz nie podawać danych karty w sklepie internetowym | BLIK | Transakcja idzie przez bankową autoryzację, a nie przez numer karty |
Moim zdaniem najrozsądniejszy układ wygląda tak: portfel Samsunga do codziennych płatności NFC, BLIK do internetu i operacji bankowych. To nie jest wybór „albo-albo”, tylko zestaw, który się uzupełnia. Jeśli używasz Galaxy regularnie, bardzo szybko zauważysz, że każde z tych narzędzi ma własną niszę.
Warto też pamiętać, że BLIK ma tryb bez kodu w internecie, a kod BLIK jest jednorazowy i krótko ważny, więc ten system dobrze pasuje do zakupów, które chcesz szybko potwierdzić, ale niekoniecznie do płatności zegarkiem przy kasie. To właśnie dlatego nie opłaca się zamykać w jednym rozwiązaniu.
Gdzie najczęściej pojawiają się blokady i jak je rozbroić
Najczęstsze problemy są banalne, tylko ukryte pod wrażeniem, że „to nie działa”. W praktyce sprawdzam zawsze tę samą listę:
- NFC jest wyłączone albo telefon jest przykładany nie tym miejscem, które czytnik faktycznie „widzi”.
- Brakuje blokady ekranu, więc system bezpieczeństwa nie dopuszcza płatności.
- Ustawiona jest zła aplikacja domyślna do płatności telefonem.
- Karta lub bank nie są wspierane w portfelu albo w aktywacji BLIKA zbliżeniowego.
- Kod BLIK wygasł, bo został wygenerowany zbyt wcześnie.
- Terminal samoobsługowy czeka na wybór „karty”, a nie na logo BLIK.
Jeśli telefon prosi o PIN, biometrię albo dodatkowe potwierdzenie, nie traktuję tego jak awarii. To zwykle znak, że warstwa bezpieczeństwa działa dokładnie tak, jak powinna. W płatnościach mobilnych ten komfort bierze się właśnie z kontroli, a nie z jej braku.
Jak ustawić sobie wygodny układ na co dzień
Gdybym miał polecić jeden sensowny zestaw na Galaxy w Polsce, zrobiłbym to tak: portfel Samsunga zostawiłbym do płacenia kartą w sklepie i na zegarku, a BLIKA do zakupów online, przelewów na telefon i sytuacji, w których bankowy sposób autoryzacji daje mi większą kontrolę. To układ, który ma mało tarcia i dobrze odpowiada na realne scenariusze z życia.
- Włącz NFC i blokadę ekranu na stałe, żeby nie szukać ich przy każdej płatności.
- Dodaj kartę do portfela tylko wtedy, gdy bank i model telefonu są zgodne.
- Trzymaj aplikację bankową pod ręką, jeśli korzystasz z BLIKA regularnie.
- Sprawdź ustawienia płatności domyślnych po każdej większej aktualizacji systemu.
- Nie zakładaj, że jedno rozwiązanie zastąpi drugie, bo w praktyce robią różne rzeczy.
To daje najmniej niespodzianek i najlepiej wykorzystuje możliwości telefonu Galaxy. Jeśli ustawisz wszystko raz porządnie, później płacisz już bez zastanawiania się, czy lepiej wyjąć kartę, otworzyć bank czy tylko przyłożyć telefon do terminala.