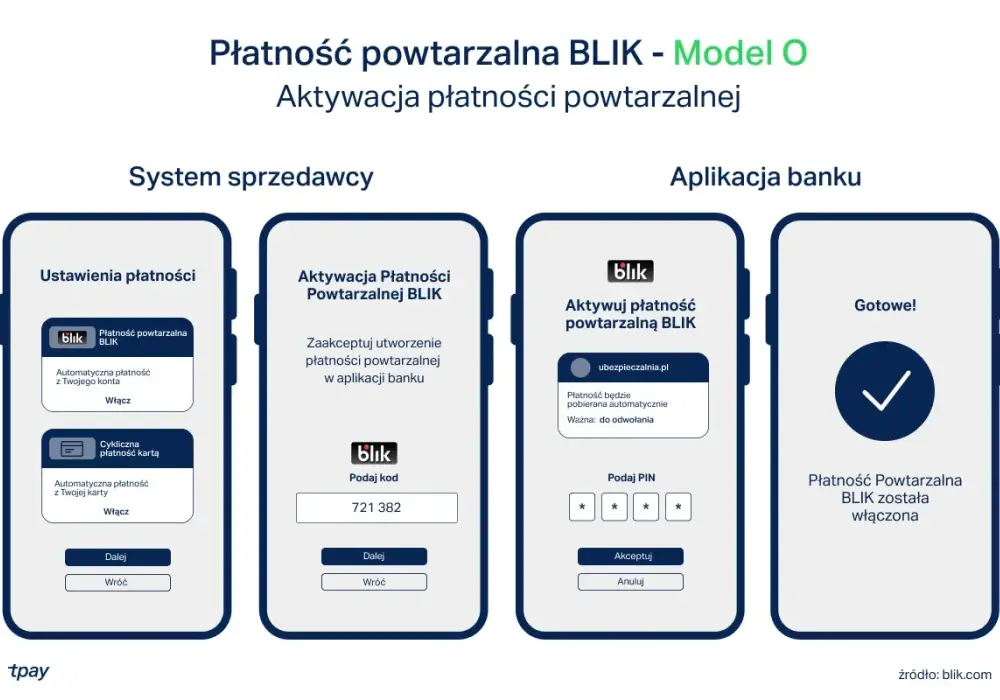
Najwygodniej potraktować BLIKA jako funkcję w aplikacji banku, a nie osobny produkt do rejestrowania od zera. Dlatego pytanie, jak założyć blika, najlepiej czytać jako instrukcję aktywacji usługi, ustawienia zgód i sprawdzenia, co oferuje Twój bank. W tym tekście pokazuję krok po kroku, jak to zrobić, jak przetestować pierwszą transakcję i jak uniknąć najczęstszych potknięć.
Najkrótsza droga do uruchomienia BLIKA
- BLIK włącza się w aplikacji bankowej, a nie w osobnym serwisie.
- Potrzebujesz telefonu z aplikacją banku, aktywnym logowaniem i potwierdzeniem transakcji.
- Kod BLIK ma 6 cyfr i działa tylko 2 minuty.
- Jeśli chcesz przelewać pieniądze na numer telefonu, musisz zarejestrować numer w aplikacji banku.
- W części banków dochodzą też płatności zbliżeniowe, wypłaty z bankomatów i płatności w internecie.
- Najczęstsze problemy to stara aplikacja, brak zgód i pomylenie BLIKA z kartą płatniczą.
Najpierw sprawdź, co naprawdę aktywujesz
BLIK nie działa jak osobne konto czy karta. Zwykle wystarczy aplikacja bankowa, aktywny dostęp mobilny i potwierdzenie kilku zgód. W praktyce włączasz więc usługę płatniczą w banku, a nie zakładasz nowy produkt finansowy od zera.
To ważne rozróżnienie, bo od razu ustawia oczekiwania. Jeśli chcesz tylko płacić kodem w sklepie albo w internecie, potrzebujesz podstawowej funkcji BLIKA. Jeśli zależy Ci na przelewach na telefon, wypłatach z bankomatu albo płatnościach zbliżeniowych, bank musi udostępniać także te moduły, a czasem trzeba je włączyć osobno.
Kod BLIK do płatności i wypłat
To najprostszy wariant. Generujesz jednorazowy kod w aplikacji banku, wpisujesz go przy kasie, w sklepie internetowym albo w bankomacie i zatwierdzasz operację w telefonie. Kod ma 6 cyfr i po 2 minutach przestaje działać, więc nie ma sensu go „trzymać na później”.
Przelew na telefon dla osób, które rozliczają się ze znajomymi
Jeśli chcesz wysyłać lub odbierać pieniądze bez podawania numeru konta, aktywujesz przelew na telefon BLIK. Zrobisz to w aplikacji banku, ale pamiętaj o jednym praktycznym szczególe: numer telefonu rejestruje się w tym banku, do którego mają trafiać przelewy. Gdy przeniesiesz rejestrację do nowego banku, poprzednia zwykle zostaje automatycznie wyłączona.Płatności zbliżeniowe i funkcje dodatkowe
W części banków dostępne są też płatności zbliżeniowe BLIK. Tu dochodzi jeszcze NFC i blokada ekranu telefonu, na przykład PIN albo biometria. To wygodne rozwiązanie, ale nie każdy telefon i nie każda aplikacja bankowa obsługują je w identyczny sposób, więc warto sprawdzić to już na etapie aktywacji.
Skoro wiesz już, co faktycznie uruchamiasz, można przejść do samego włączenia usługi w aplikacji banku.
Jak włączyć BLIKA w aplikacji banku
Układ menu różni się między bankami, ale logika zwykle jest podobna. Ja zawsze zaczynam od aktualizacji aplikacji i dopiero potem szukam ustawień BLIKA, bo stara wersja potrafi ukryć opcję albo pokazać niepełny zestaw funkcji.
- Zaktualizuj aplikację banku do najnowszej wersji.
- Zaloguj się do aplikacji i wejdź w sekcję BLIK, Płatności albo Ustawienia.
- Wybierz opcję włączenia usługi i zaakceptuj regulamin.
- Jeśli bank o to prosi, wskaż rachunek, z którego mają być realizowane operacje.
- Potwierdź aktywację PIN-em, biometrią albo inną metodą autoryzacji.
- Jeśli chcesz korzystać z przelewów na telefon, zarejestruj numer w odpowiedniej sekcji.
- Wykonaj pierwszy test na małej kwocie, najlepiej w sklepie internetowym albo przy prostym przelewie.
Jeśli nie widzisz BLIKA w menu, nie zakładaj od razu awarii telefonu. Najczęściej problemem jest brak aktualizacji, nieaktywna usługa mobilna albo to, że bank nie udostępnia jeszcze danej funkcji na Twoim typie konta. W praktyce warto też sprawdzić, czy logujesz się do właściwej aplikacji banku, a nie do strony internetowej w przeglądarce.
Po aktywacji dobrze jest od razu sprawdzić, gdzie i jak możesz używać usługi. To oszczędza czas i pozwala uniknąć niepotrzebnych prób przy kasie.
Co działa po aktywacji i czego potrzebujesz przy pierwszej transakcji
Najwięcej zamieszania bierze się z tego, że „BLIK” oznacza kilka różnych sposobów płacenia. W codziennym użyciu wygląda to jednak dość prosto, bo każda z opcji ma swoją logikę i swój zestaw wymagań.
| Funkcja | Co robisz | Czego potrzebujesz | Na co uważać |
|---|---|---|---|
| Płatność w sklepie stacjonarnym | Generujesz kod w aplikacji i wpisujesz go na terminalu | Aktywną aplikację banku i potwierdzenie transakcji w telefonie | Kod działa tylko 2 minuty, więc nie generuj go za wcześnie |
| Płatność w internecie | Wybierasz BLIK jako metodę płatności, wpisujesz kod i zatwierdzasz operację | Telefon z aplikacją banku i dostęp do internetu | Sprawdzaj kwotę i odbiorcę przed potwierdzeniem |
| Wypłata z bankomatu | Wybierasz wypłatę BLIK, wpisujesz kod i odbierasz gotówkę | Bankomat obsługujący BLIK | Nie każdy bankomat działa w tym trybie, więc szukaj odpowiedniego oznaczenia |
| Przelew na telefon | Wybierasz kontakt albo wpisujesz numer telefonu odbiorcy | Rejestrację numeru telefonu w aplikacji banku po obu stronach | Numer działa tylko wtedy, gdy jest przypisany do aktywnej usługi |
| Płatność zbliżeniowa | Odblokowujesz telefon i zbliżasz go do terminala | NFC, blokadę ekranu i bank z tą funkcją | Bez NFC ta opcja po prostu nie ruszy |
Ja polecam zrobić pierwszy test na niewielkiej kwocie, najlepiej wtedy, gdy nie stoisz jeszcze w kolejce i możesz spokojnie przeczytać komunikaty w aplikacji. Dzięki temu od razu widzisz, czy wszystko działa: kod się generuje, potwierdzenie przychodzi w sekundę, a bank nie blokuje żadnego etapu.
Jeśli coś nie zaskakuje, warto przejść do najczęstszych problemów. W większości przypadków to nie jest nic poważnego, tylko drobna rzecz, którą da się poprawić w kilka minut.
Najczęstsze problemy podczas uruchamiania
W praktyce kłopoty powtarzają się zaskakująco podobne. Dobra wiadomość jest taka, że większość z nich da się rozwiązać bez kontaktu z infolinią.
Nie widzisz opcji BLIK
- Zaktualizuj aplikację banku.
- Sprawdź, czy masz aktywny dostęp mobilny i zalogowanie do aplikacji.
- Upewnij się, że korzystasz z oficjalnej aplikacji banku, a nie z przeglądarki.
- Sprawdź, czy bank w ogóle udostępnia daną funkcję na Twoim rachunku.
Kod wygasa albo transakcja nie przechodzi
- Wygeneruj nowy kod, bo poprzedni może już być nieważny.
- Nie wpisuj kodu „na zapas”, bo masz tylko 2 minuty.
- Sprawdź połączenie z internetem w telefonie.
- Zweryfikuj, czy potwierdzenie nie czeka w aplikacji banku w tle.
Przelew na telefon nie dochodzi
- Sprawdź, czy numer telefonu został zarejestrowany w usłudze w tym banku, do którego ma trafić przelew.
- Upewnij się, że odbiorca nie przeniósł numeru do innego banku.
- Zweryfikuj, czy wpisujesz właściwy numer.
Przeczytaj również: Czy w Paczkomacie można płacić BLIKiem? Sprawdź, jak to działa i czy to możliwe
Płatności zbliżeniowe nie chcą się aktywować
- Włącz NFC w telefonie.
- Ustaw blokadę ekranu, na przykład PIN albo biometrię.
- Sprawdź, czy bank obsługuje płatności zbliżeniowe BLIK na Twoim urządzeniu.
- Zaktualizuj system operacyjny telefonu i aplikację banku.
Jeśli po tych krokach nadal coś nie działa, problem zwykle leży po stronie konkretnej funkcji, a nie samego BLIKA. I to prowadzi do kolejnej rzeczy, którą moim zdaniem warto ustawić od razu po aktywacji: bezpieczeństwa.
Bezpieczeństwo, które naprawdę ma znaczenie
BLIK jest wygodny właśnie dlatego, że każda transakcja wymaga Twojego potwierdzenia w aplikacji banku. To dobry układ, ale tylko wtedy, gdy nie rozluźnisz kilku podstawowych zasad. Ja traktuję je jako obowiązkowe, a nie „miły dodatek”.
- Nigdy nie podawaj kodu BLIK przez komunikator komuś, kto „pilnie potrzebuje pomocy”.
- Zawsze sprawdzaj kwotę, odbiorcę i opis transakcji przed zatwierdzeniem.
- Nie generuj kodu wcześniej, jeśli nie masz jeszcze miejsca przy kasie.
- Włącz biometrię albo PIN do logowania w aplikacji, jeśli bank na to pozwala.
- Aktualizuj aplikację banku, bo starsze wersje potrafią mieć luki albo niepełne funkcje.
- Przy przelewach na telefon upewnij się, że numer jest zarejestrowany dokładnie tam, gdzie powinien.
Najwięcej oszustw nie polega na „łamaniu” BLIKA, tylko na wyciąganiu kodu od użytkownika pod presją czasu. Wystarczy chwila nieuwagi, dlatego przy każdej prośbie o szybki kod lepiej się zatrzymać i potwierdzić sprawę innym kanałem, na przykład telefonicznie.
Jeżeli chcesz, żeby BLIK działał bez tarcia na co dzień, po aktywacji warto jeszcze domknąć kilka ustawień. To drobiazgi, ale robią dużą różnicę w praktyce.
Co warto ustawić od razu, żeby BLIK był wygodny na co dzień
Po pierwsze, sprawdź, czy masz włączone szybkie logowanie do aplikacji banku. Po drugie, dodaj skrót do aplikacji na ekranie głównym telefonu, jeśli korzystasz z niej regularnie. Po trzecie, jeżeli często rozliczasz się ze znajomymi, zarejestruj numer telefonu do przelewów, bo to naprawdę skraca całą operację.
- Włącz biometrię albo PIN do logowania.
- Przetestuj pierwszy zakup internetowy na małej kwocie.
- Jeśli masz NFC, aktywuj płatności zbliżeniowe i sprawdź, czy terminal je widzi.
- Zapisz sobie w głowie, że kod BLIK działa tylko 2 minuty.
- Sprawdź, czy numer telefonu do przelewów jest przypisany do właściwego banku.
W praktyce te kilka minut porządków robi większą różnicę niż sama pierwsza aktywacja: BLIK staje się szybkim skrótem do płatności, a nie funkcją, o której przypominasz sobie dopiero przy kasie.