Płatności online mają dziś być krótkie, przewidywalne i bezpieczne, a przy okazji nie zmuszać do przepisywania numeru karty przy każdym zakupie. Właśnie dlatego rozwiązania typu click to pay zaczęły realnie konkurować o uwagę użytkowników, zwłaszcza tam, gdzie nawykowo korzysta się też z BLIKA. Poniżej rozbieram to na czynniki pierwsze: wyjaśniam, jak działa taki checkout, czym różni się od polskiego standardu płatności, jakie ma ograniczenia i kiedy faktycznie daje przewagę.
Dwa wygodne sposoby płacenia online, ale działają zupełnie inaczej
- Click to Pay to checkout kartą oparty na zapamiętanym profilu, tokenizacji i szybszym potwierdzaniu zakupów.
- BLIK działa przez aplikację bankową i kod lub autoryzację w aplikacji, a w Polsce obejmuje nie tylko internet, ale też sklepy stacjonarne i bankomaty.
- Click to Pay jest dostępny wyłącznie online i sprawdza się głównie tam, gdzie często kupujesz kartą na różnych urządzeniach.
- BLIK ma w Polsce bardzo silną pozycję i zwykle wygrywa tam, gdzie liczy się szybkość, prostota oraz brak podawania danych karty.
- Najlepszy wybór zależy od tego, czy wolisz model kartowy, czy bankowy.
Czym jest Click to Pay i jak działa w tle
Najprościej mówiąc, Click to Pay to nowoczesna warstwa płatności kartą w internecie. Nie jest to osobny portfel w klasycznym sensie, tylko standard, który ma skrócić finalizację zakupu i ograniczyć ręczne wpisywanie danych karty. Od strony technicznej opiera się na Secure Remote Commerce, czyli rozwiązaniu, które porządkuje płatność po stronie checkoutu i oddziela wrażliwe dane od zwykłego procesu zakupowego.
W praktyce oznacza to tyle, że po jednorazowym zapisaniu karty i urządzenia użytkownik może płacić szybciej, bez przepisywania pełnego numeru karty, daty ważności czy CVV przy każdym kolejnym zamówieniu. W Polsce usługa rozwija się we współpracy z bankami, operatorami płatności online i Fundacją Polska Bezgotówkowa, więc jej rola rośnie tam, gdzie sklepy mają już wdrożone nowoczesne bramki płatnicze.
To ważne rozróżnienie: Click to Pay nie zastępuje wszystkich metod płatności, tylko upraszcza konkretny model zakupowy. Jeśli chcesz zrozumieć, dlaczego jest wygodny, trzeba zobaczyć sam proces krok po kroku.
Jak wygląda płatność krok po kroku
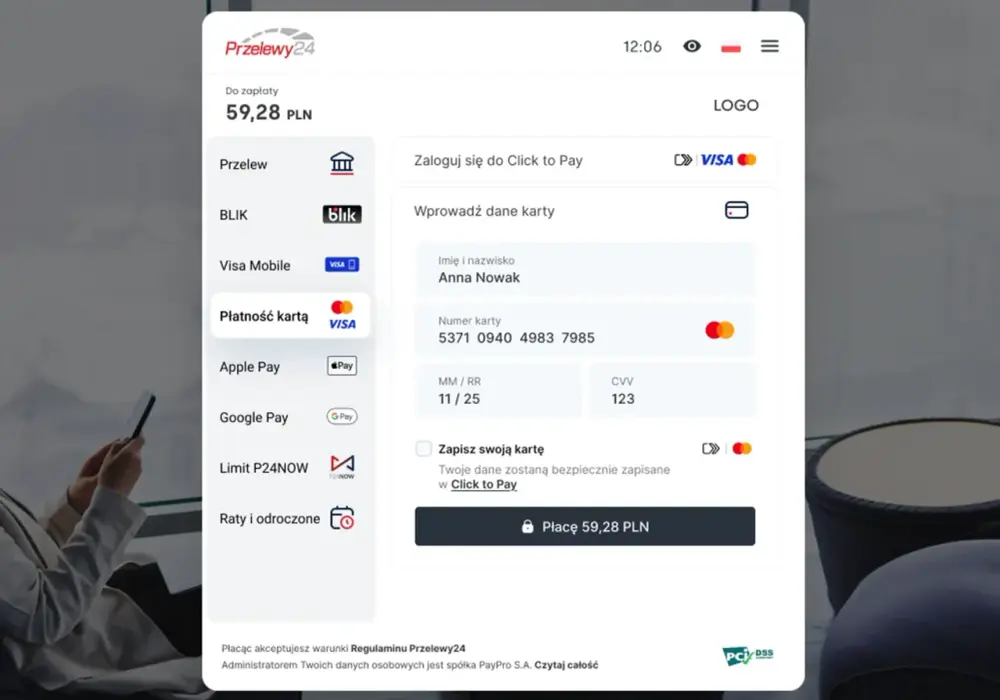
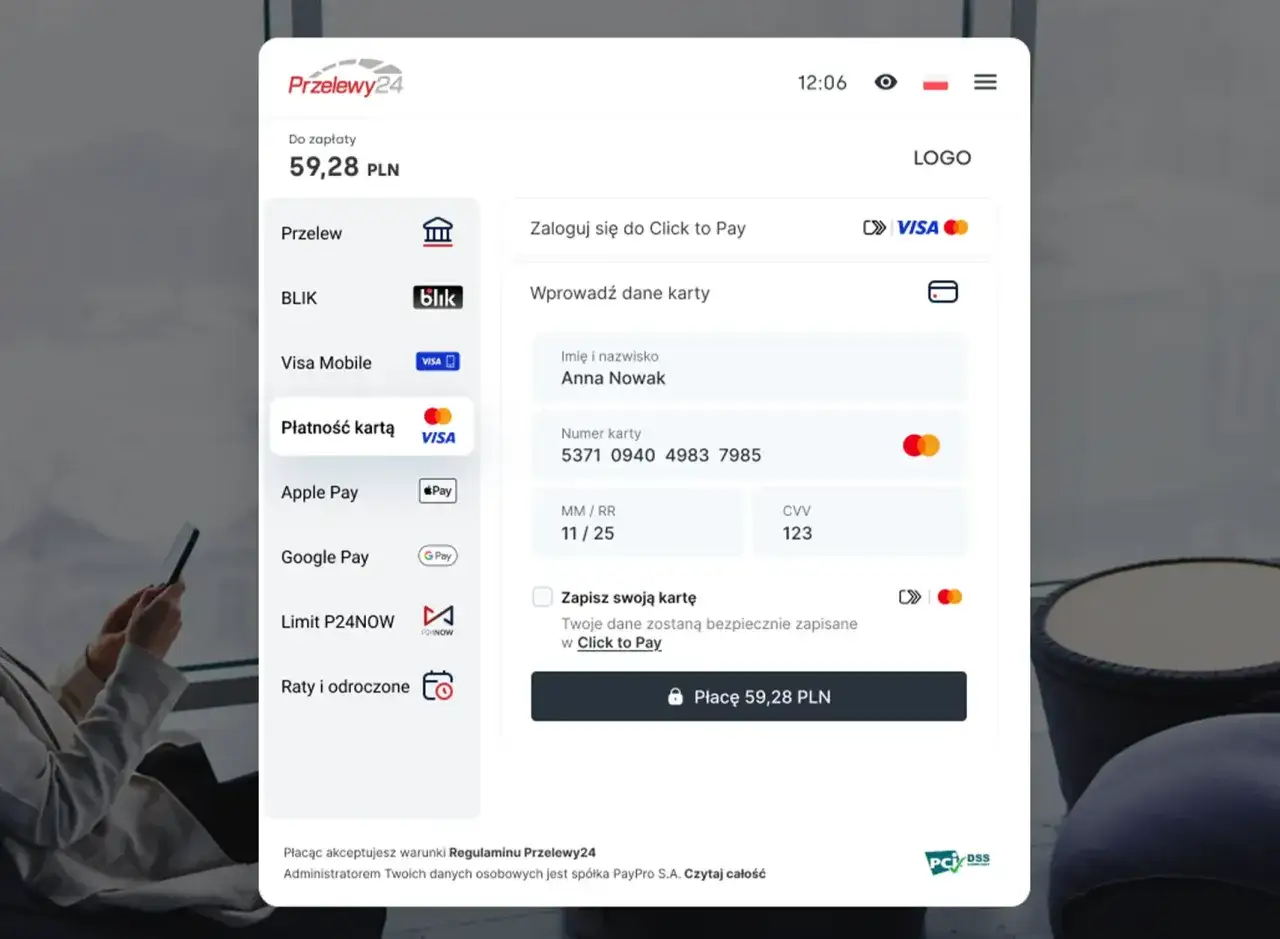
Mechanizm jest prosty, ale dobrze wiedzieć, gdzie dokładnie skraca się czas i co dzieje się za kulisami:
- Przy pierwszym użyciu dodajesz kartę do profilu Click to Pay albo robisz to podczas zakupów u sprzedawcy, który obsługuje tę opcję.
- W kolejnych zakupach wybierasz ikonę Click to Pay w koszyku lub na etapie finalizacji zamówienia.
- System rozpoznaje zapisany profil i proponuje kartę, którą chcesz zapłacić.
- Na zaufanym urządzeniu i w zapamiętanej przeglądarce proces może być jeszcze krótszy, bo nie zawsze trzeba ponownie się uwierzytelniać.
- W zależności od banku lub sklepu potwierdzenie może odbywać się z użyciem dodatkowego zabezpieczenia, na przykład klucza dostępu płatności albo autoryzacji biometrycznej.
Największa różnica względem klasycznej płatności kartą polega na tym, że nie wracasz do ręcznego wpisywania danych za każdym razem. Z mojego punktu widzenia to właśnie ten element daje największy efekt w codziennym użyciu, zwłaszcza przy zakupach na laptopie i telefonie naprzemiennie.
Tu naturalnie pojawia się pytanie, czy taki model ma sens w polskich realiach, gdzie BLIK od lat ustawia bardzo wysoko poprzeczkę wygody.
Click to Pay a BLIK w polskich realiach
To nie są rozwiązania 1:1, choć często trafiają do tego samego koszyka wyboru. W 2026 roku porównanie wygląda raczej tak: Click to Pay to wygodny checkout kartowy, a BLIK to szeroki standard płatności oparty na aplikacji bankowej, który jest mocno zakorzeniony w polskim ekosystemie.
Dane BLIKA za III kwartał 2025 r. pokazują 743,9 mln transakcji i 19,9 mln aktywnych użytkowników. Z tego 348,7 mln płatności dotyczyło e-commerce, więc mówimy o rozwiązaniu, które ma w Polsce ogromną skalę i bardzo mocną pozycję na rynku zakupów online.
| Cecha | Click to Pay | BLIK |
|---|---|---|
| Model płatności | Checkout kartą z zapisanym profilem i tokenizacją danych | Płatność uruchamiana z aplikacji bankowej, najczęściej kodem lub autoryzacją w appce |
| Zakres użycia | Tylko online | Online, sklepy stacjonarne, bankomaty, przelewy na telefon i więcej |
| Wymagania | Karta oraz sklep i bank wspierające usługę | Konto w banku z aktywnym BLIKIEM i aplikacja mobilna |
| Wygoda | Świetna przy częstych zakupach kartą na różnych urządzeniach | Świetna dla osób, które chcą płacić bez podawania danych karty |
| Najmocniejsza strona | Skrócenie checkoutu kartowego | Szeroka codzienna użyteczność w Polsce |
Bezpieczeństwo, tokenizacja i codzienne ograniczenia
Najważniejszy argument po stronie Click to Pay to bezpieczeństwo danych kartowych. Zamiast pełnego numeru karty, czyli PAN, wykorzystywane są tokenizowane dane uwierzytelniające. Mówiąc prościej: sklep nie operuje wprost na pełnym numerze karty, tylko na bezpiecznym zastępniku, który ma ograniczyć ryzyko wycieku i nadużyć.
Do tego dochodzą dodatkowe zabezpieczenia, takie jak wykrywanie botów, zapamiętywanie zaufanego urządzenia i obsługa kluczy dostępu do płatności. W praktyce chodzi o to, żeby przyspieszyć zakup bez poświęcania kontroli nad transakcją. To sensowny kompromis, ale nie magia.
Ograniczenia są konkretne. Click to Pay działa wyłącznie online, więc nie zastąpi BLIKA przy terminalu, w bankomacie ani przy przelewie na telefon. Trzeba też pamiętać, że usługa działa tylko u uczestniczących sprzedawców, a nie wszystkie banki i karty muszą być obsługiwane w identyczny sposób. Jeśli sklep nie pokazuje ikony Click to Pay, po prostu nie ma jeszcze tej ścieżki w checkoutcie.
W BLIKU z kolei fundamentem jest potwierdzenie transakcji w aplikacji bankowej, a kod jest jednorazowy i ważny 2 minuty. To inny model bezpieczeństwa: mniej o przechowywaniu danych karty, bardziej o jednorazowej autoryzacji w bankowości mobilnej. Dla wielu osób w Polsce to nadal najbardziej intuicyjne podejście.Po bezpieczeństwie zostaje jeszcze kwestia wdrożenia, czyli jak zacząć i kiedy to realnie ma sens.
Jak zacząć i kiedy to naprawdę ułatwia zakupy
Jeśli chcesz sprawdzić, czy ten model płatności pasuje do twoich nawyków, zacząłbym od prostego testu: czy robisz dużo zakupów kartą i czy często zmieniasz urządzenie. Jeśli tak, Click to Pay może dać wyraźną oszczędność czasu.
- Sprawdź, czy sklep pokazuje ikonę Click to Pay w koszyku lub na etapie płatności.
- Dodaj kartę do profilu podczas zakupów, w banku lub w panelu usługi, jeśli bank daje taką opcję.
- Włącz zapamiętanie urządzenia tylko na swoim sprzęcie, nie na komputerach współdzielonych.
- Po pierwszym zapisaniu karty korzystaj z tej samej przeglądarki, jeśli chcesz maksymalnie skrócić logowanie.
- Jeśli zależy ci na zakupach bez danych karty w obiegu, porównaj ten scenariusz z BLIKIEM i zobacz, która metoda jest dla ciebie naturalniejsza.
W praktyce Click to Pay najlepiej działa przy zakupach cyklicznych, subskrypcjach, zamówieniach na kilku urządzeniach i tam, gdzie liczy się szybki checkout kartowy. BLIK częściej wygrywa wtedy, gdy chcesz po prostu potwierdzić płatność w aplikacji bankowej i mieć jedną metodę do internetu, sklepu oraz bankomatu.
Na koniec zostaje kilka rzeczy, które dobrze sprawdzić przed pierwszą płatnością, żeby uniknąć rozczarowania.
Co sprawdzić przed pierwszą transakcją
- Czy sklep faktycznie obsługuje Click to Pay, a nie tylko standardową płatność kartą.
- Czy twoja karta i bank wspierają dodanie jej do profilu bez dodatkowych problemów.
- Czy płacisz na swoim urządzeniu, bo właśnie wtedy zapisanie przeglądarki ma największy sens.
- Czy nie mieszasz oczekiwań: to nie jest zamiennik BLIKA do wszystkiego, tylko sposób na szybsze płacenie kartą online.
- Czy w danym sklepie nie będzie po prostu wygodniej użyć BLIKA, jeśli zależy ci na maksymalnie znanym i lokalnym scenariuszu zakupowym.
Jeśli mam wskazać jedną rzecz bez marketingowej otoczki, to powiedziałbym tak: Click to Pay porządkuje kartowy checkout, a BLIK nadal lepiej odpowiada na polskie przyzwyczajenia zakupowe. W 2026 roku najlepsza strategia nie polega na wyborze jednego zwycięzcy, tylko na używaniu tej metody, która najszybciej prowadzi do płatności w twoim konkretnym scenariuszu.